Από την αναζήτηση χαμένων ενσήμων και την εξαγορά πλασματικών ετών έως την κάλυψη εισφορών από τη ΔΥΠΑ και την παροχή του ΟΠΕΚΑ – Τι μπορούν να κάνουν όσοι κινδυνεύουν να μείνουν χωρίς σύνταξη
Επτά διαφορετικές επιλογές έχουν στη διάθεσή τους χιλιάδες ασφαλισμένοι που πλησιάζουν στη συνταξιοδότηση, αλλά δεν έχουν συμπληρώσει τα απαιτούμενα 15 χρόνια ασφάλισης. Η αναζήτηση χαμένων ενσήμων, η προαιρετική συνέχιση της ασφάλισης, η εξαγορά πλασματικών ετών και η επιδότηση εισφορών για μακροχρόνια ανέργους μπορούν, υπό προϋποθέσεις, να καλύψουν το ασφαλιστικό κενό.
Όπως εξηγεί ο δικηγόρος και εργατολόγος Διονύσης Ρίζος, οι διαθέσιμες λύσεις αφορούν κυρίως μακροχρόνια ανέργους, γυναίκες που διέκοψαν την εργασία τους για την ανατροφή των παιδιών τους, πρώην ελεύθερους επαγγελματίες που έκλεισαν τις επιχειρήσεις τους, αλλά και εργαζομένους με μεγάλα διαστήματα ανασφάλιστης απασχόλησης. Για πλήρη σύνταξη γήρατος στα 67 απαιτούνται κατά κανόνα τουλάχιστον 4.500 ημέρες ασφάλισης, δηλαδή 15 έτη. Ωστόσο, ακόμη και όσοι διαθέτουν 10, 11 ή 12 χρόνια ασφάλισης μπορούν να εξετάσουν τρόπους συμπλήρωσης του απαιτούμενου χρόνου.
Οι 7 λύσεις για τη συμπλήρωση της 15ετίας
1. Αναζήτηση χαμένων ενσήμων
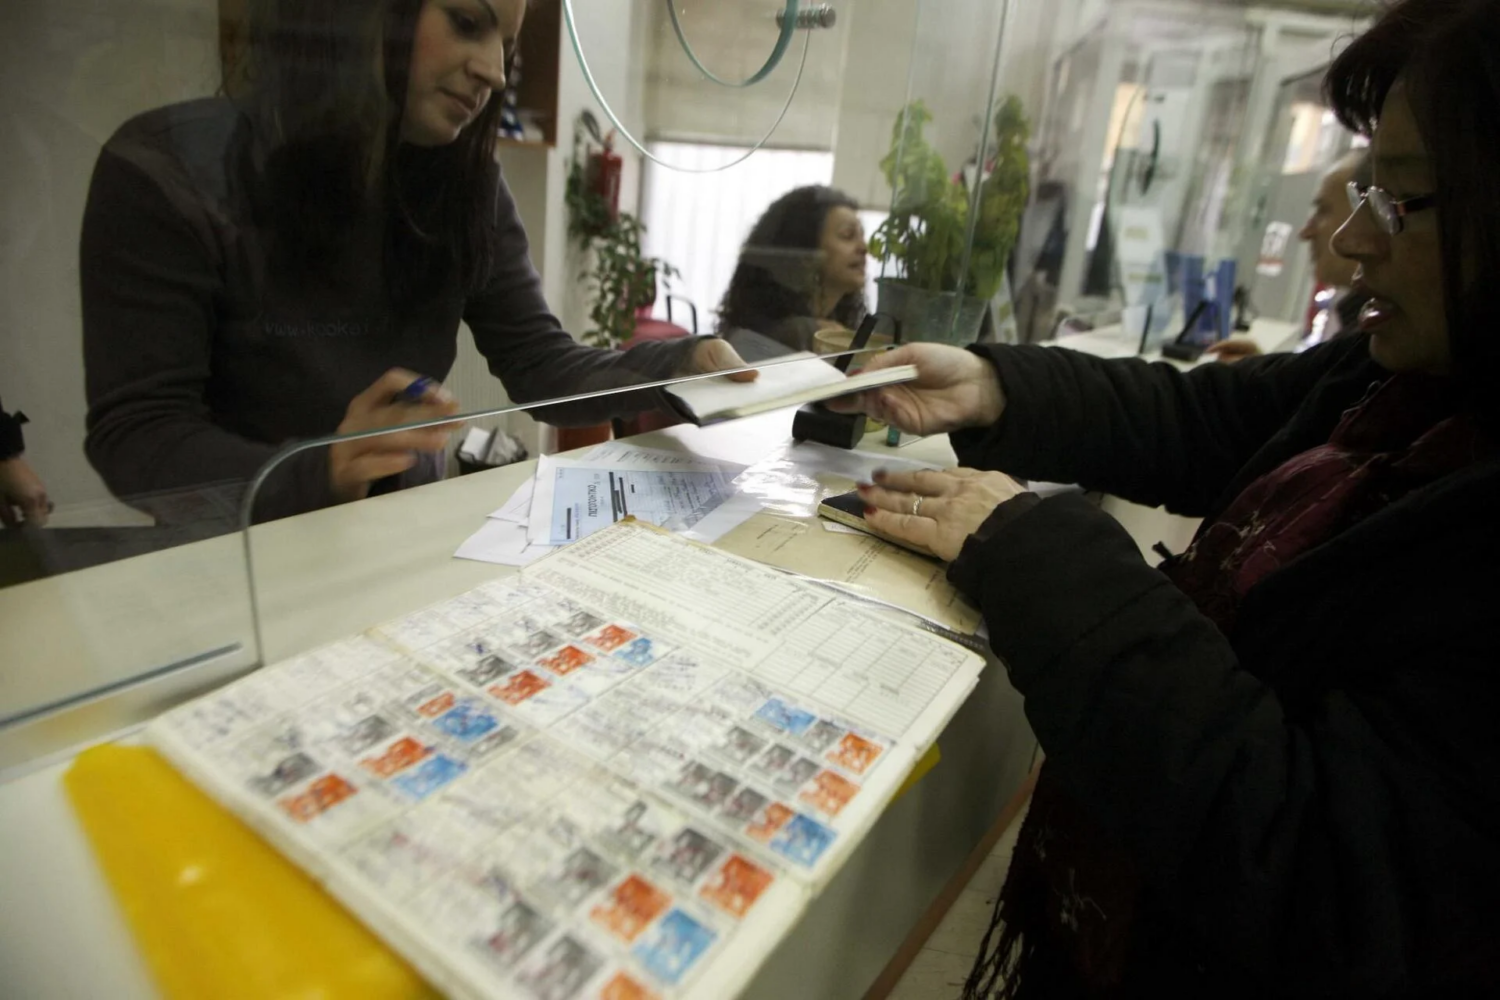
Το πρώτο βήμα είναι ο έλεγχος του ασφαλιστικού ιστορικού στον e-ΕΦΚΑ. Σε αρκετές περιπτώσεις δεν εμφανίζονται μήνες ή χρόνια ασφάλισης, παρότι έχουν καταβληθεί εισφορές. Μπορούν να αναζητηθούν ένσημα που αγοράστηκαν αλλά δεν επικολλήθηκαν, χρόνος από χαμένα ασφαλιστικά βιβλιάρια, εισφορές σε διαφορετικούς πρώην φορείς και περίοδοι ασφάλισης στον πρώην ΟΓΑ. Ακόμη και αδήλωτη εργασία μπορεί να αναγνωριστεί, εφόσον πληρούνται οι νόμιμες προϋποθέσεις και δεν έχει επέλθει παραγραφή. Στον συνολικό χρόνο μπορεί επίσης να συνυπολογιστεί εργασία σε χώρες της Ευρωπαϊκής Ένωσης ή σε κράτη με διμερείς συμβάσεις κοινωνικής ασφάλισης.
2. Προαιρετική ασφάλιση έως τρία χρόνια
Το άρθρο 53, παράγραφος 2, του νόμου 4921/2022 προβλέπει τη δυνατότητα συμπλήρωσης έως τριών ετών ασφάλισης για όσους έχουν υποβάλει αίτηση συνταξιοδότησης και έχουν διακόψει την υποχρεωτική ασφάλιση. Απαραίτητο είναι να τους λείπουν έως τρία χρόνια για τη θεμελίωση του δικαιώματος και να διαθέτουν τουλάχιστον 500 ημέρες υποχρεωτικής ασφάλισης την τελευταία πενταετία, εφόσον πρόκειται για μισθωτούς, ή 20 μήνες για μη μισθωτούς.
Δεν απαιτείται εξέταση από Υγειονομική Επιτροπή. Ο μισθωτός καταβάλλει το σύνολο της εισφοράς κύριας σύνταξης, δηλαδή το εργατικό και το εργοδοτικό μέρος, με βάση τον μέσο όρο αποδοχών του τελευταίου δωδεκαμήνου και κατώτατη βάση τον κατώτατο μισθό. Η δυνατότητα αφορά και ασφαλισμένους του πρώην ΟΓΑ και του Δημοσίου.
3. Γενική προαιρετική συνέχιση ασφάλισης
Όσοι δεν πληρούν τις προϋποθέσεις πρόσφατης ασφάλισης μπορούν να εξετάσουν τη γενική προαιρετική συνέχιση, χωρίς ανώτατο χρονικό όριο. Απαιτούνται είτε 3.000 ημέρες ή 10 χρόνια υποχρεωτικής ασφάλισης οποτεδήποτε είτε 1.500 ημέρες ή πέντε χρόνια, από τις οποίες 300 ημέρες στην τελευταία πενταετία, με αίτηση εντός 12 μηνών από τη διακοπή της ασφάλισης.
Προβλέπεται γνωμάτευση Υγειονομικής Επιτροπής ότι η αναπηρία δεν υπερβαίνει το 66,6%. Για πρώην αυτοαπασχολουμένους και αγρότες απαιτείται εξόφληση ή ενεργή ρύθμιση ασφαλιστικών οφειλών. Η ασφάλιση αρχίζει από την αίτηση, χωρίς αναδρομική ισχύ. Εάν οι εισφορές παραμείνουν απλήρωτες για περισσότερα από δύο χρόνια, το δικαίωμα χάνεται, ενώ επιτρέπονται έως τρεις υπαγωγές συνολικά.
4. Κάλυψη εισφορών από τη ΔΥΠΑ για μακροχρόνια ανέργους
Ιδιαίτερα σημαντική είναι η δυνατότητα προαιρετικής ασφάλισης μακροχρόνια ανέργων με κάλυψη των εισφορών από τη ΔΥΠΑ. Η ένταξη επιτρέπεται έως πέντε χρόνια πριν από το όριο πλήρους συνταξιοδότησης. Έτσι, όταν το όριο είναι τα 67 έτη, η δυνατότητα ανοίγει από τα 62.
Βασικές προϋποθέσεις είναι η συμπλήρωση τουλάχιστον 3.000 ημερών ασφάλισης, η ύπαρξη 12 συνεχών μηνών εγγεγραμμένης ανεργίας, η ενεργή Ψηφιακή Κάρτα ΔΥΠΑ και η απόσταση έως πέντε ετών από την πλήρη συνταξιοδότηση. Η ΔΥΠΑ καλύπτει τις εισφορές κύριας και επικουρικής ασφάλισης, εφόσον πληρούνται όλα τα προβλεπόμενα κριτήρια.
5. Εξαγορά πλασματικών χρόνων
Γυναίκες που ασφαλίστηκαν πριν από την 1η Ιανουαρίου 1993 και διαθέτουν τουλάχιστον 3.600 ημέρες ασφάλισης μπορούν, υπό προϋποθέσεις, να αναγνωρίσουν έως 900 επιπλέον ημέρες, ώστε να συμπληρώσουν τις 4.500. Οι ημέρες αυτές μπορούν να προέρχονται από πραγματική ή προαιρετική ασφάλιση.
Ανάλογα με το ασφαλιστικό καθεστώς, αναγνωρίζονται χρόνοι σπουδών, ανατροφής τέκνων, γονικής άδειας και κενά μεταξύ ασφαλίσεων. Το ανώτατο όριο μπορεί να φτάσει τα επτά χρόνια. Το ενδεικτικό ελάχιστο κόστος εξαγοράς αναφέρεται στα 185 ευρώ τον μήνα αναγνωριζόμενου χρόνου. Η αίτηση υποβάλλεται πριν ή μαζί με την αίτηση συνταξιοδότησης, ενώ προβλέπονται ειδικές δυνατότητες μεταγενέστερης αναγνώρισης για τη θεμελίωση δικαιώματος.
6. Συμπλήρωση ενσήμων με εργασία
Η μισθωτή εργασία αποτελεί έναν ακόμη τρόπο συμπλήρωσης του απαιτούμενου χρόνου. Η πλήρης απασχόληση αντιστοιχεί κατά κανόνα σε 25 ημέρες ασφάλισης τον μήνα, δηλαδή 300 τον χρόνο.
Εναλλακτικά, υπάρχει η δυνατότητα πραγματικής αυτοαπασχόλησης. Για το 2026, η πρώτη ασφαλιστική κατηγορία αναφέρεται στα 250,77 ευρώ μηνιαίως για κύρια σύνταξη και υγεία, συν 10 ευρώ υπέρ ΔΥΠΑ. Τρία χρόνια αυτοαπασχόλησης συνεπάγονται περίπου 9.400 ευρώ ασφαλιστικών εισφορών, χωρίς άλλες επαγγελματικές και φορολογικές επιβαρύνσεις.
7. Παροχή ΟΠΕΚΑ για ανασφάλιστους υπερηλίκους
Για όσους δεν καταφέρουν να συμπληρώσουν 15ετία υπάρχει η παροχή ανασφάλιστων υπερηλίκων του ΟΠΕΚΑ. Δεν πρόκειται για σύνταξη, αλλά για προνοιακή ενίσχυση, η οποία αναφέρεται στα 418,95 ευρώ τον μήνα.
Απαιτούνται ηλικία 67 ετών και τουλάχιστον 15 χρόνια νόμιμης και μόνιμης διαμονής στην Ελλάδα. Για το πλήρες ποσό χρειάζονται 35 χρόνια διαμονής, διαφορετικά η παροχή μειώνεται κατά 1/35 για κάθε έτος που υπολείπεται. Το ετήσιο εισοδηματικό όριο αναφέρεται στα 4.320 ευρώ για άγαμο και στα 8.640 ευρώ για ζευγάρι, ενώ ισχύουν πρόσθετα περιουσιακά και συνταξιοδοτικά κριτήρια.
Η έγκαιρη εξέταση του ασφαλιστικού ιστορικού και η επιβεβαίωση των προϋποθέσεων από τον e-ΕΦΚΑ και τις αρμόδιες υπηρεσίες είναι καθοριστικές, ώστε κάθε ενδιαφερόμενος να επιλέξει τη λύση που ανταποκρίνεται στη δική του ασφαλιστική περίπτωση.
Αλεξάνδρα Κλειδαρά